
Del total de los anuncios, el 80,3% corresponden a operaciones de venta (12.559 avisos), mientras que los alquileres abarcan el 19,7% restante (3.088 publicaciones), lo que marca una clara predominancia de propiedades destinadas a la adquisición por sobre la locación.
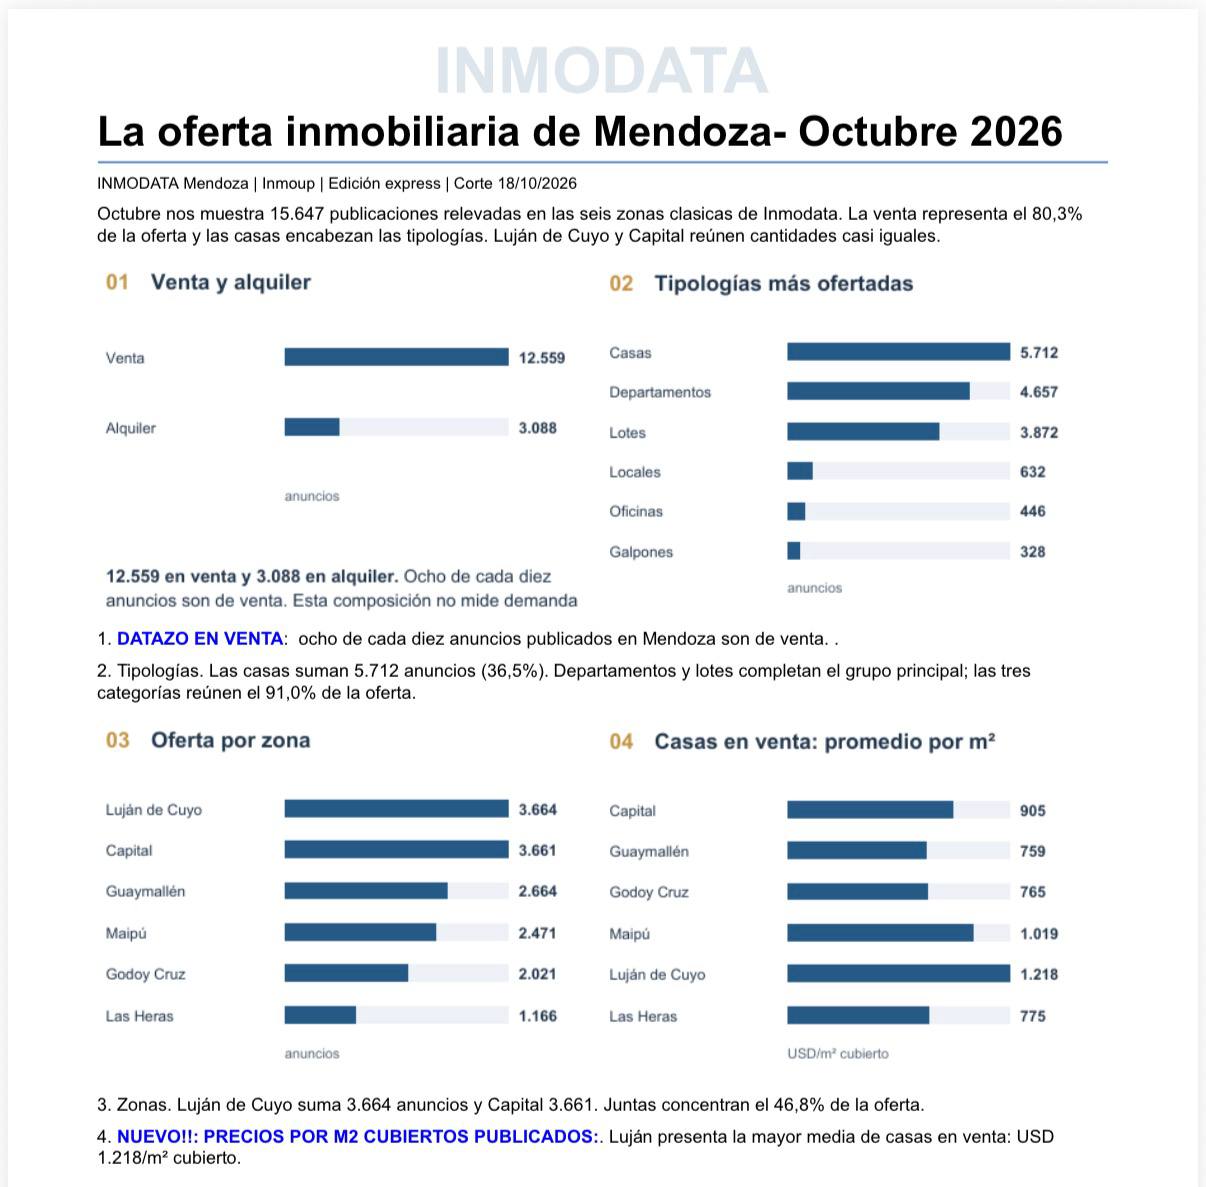
En cuanto a la tipología de los inmuebles ofertados, las casas lideran el mercado con 5.712 anuncios (36,5%), seguidas de cerca por los departamentos (4.657 avisos) y los lotes (3.872 avisos). Estas tres categorías concentran de forma conjunta el 91% de la oferta total en la provincia, mientras que el resto se reparte entre locales comerciales, oficinas y galpones.
Geográficamente, la concentración de publicaciones se polariza principalmente entre Luján de Cuyo y Capital, que suman 3.664 y 3.661 anuncios respectivamente, reuniendo entre ambas casi el 46,8% de la oferta inmobiliaria mendocina.
📰 Otras notas:
- Aconcagua: Mendoza avanzó con la licitación del servicio médico para las próximas cinco temporadas
- Minería revocó dos permisos de exploración en Malargüe por falta de inversiones
- Adiós al temporal en Mendoza: cesa el alerta meteorológica y sube la temperatura
- Mendoza avanza en la puesta en funcionamiento del radar meteorológico de Santa Rosa
El estudio también incorporó un análisis detallado sobre los precios por metro cuadrado cubierto para casas en venta en las distintas comunas, destacándose Luján de Cuyo con la media más alta, alcanzando los USD 1.218 por m^2, seguido por Maipú con USD 1.019 y Capital con USD 905.
No obstante, desde la consultora aclararon que se trata de valores publicados en portales web y precios pedidos (no de cierre), por lo que funcionan únicamente como referencias informativas de mercado y no constituyen tasaciones oficiales.
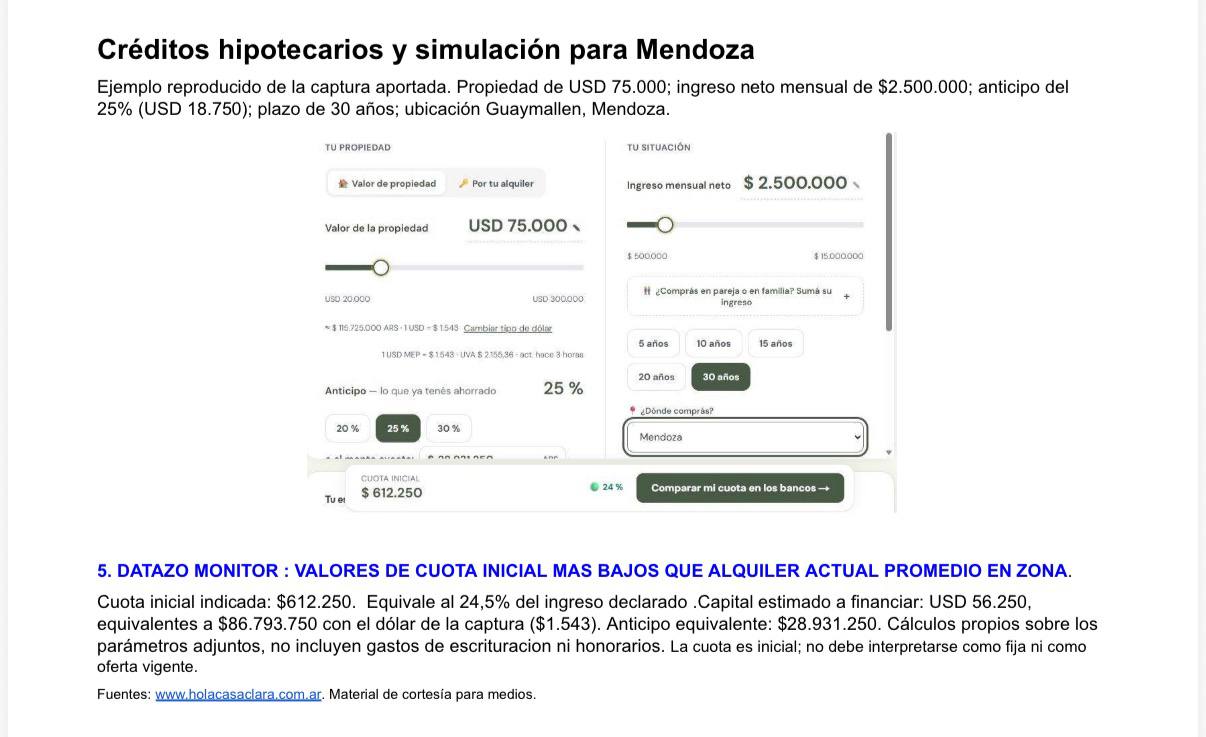
Finalmente, el informe complementó su análisis con el 2.º Monitor Inmobiliario realizado en el Arena Maipú, un encuentro que convocó a cerca de 200 actores del sector para debatir sobre la importancia de la digitalización de datos. Durante el evento, se presentaron simulaciones de créditos hipotecarios que abrieron un nuevo panorama de análisis: bajo ciertos parámetros de ingresos y financiación a plazos extensos, las cuotas iniciales calculadas se posicionaron por debajo del valor promedio de un alquiler actual en la zona, impulsando nuevas perspectivas para el acceso a la vivienda propia.
